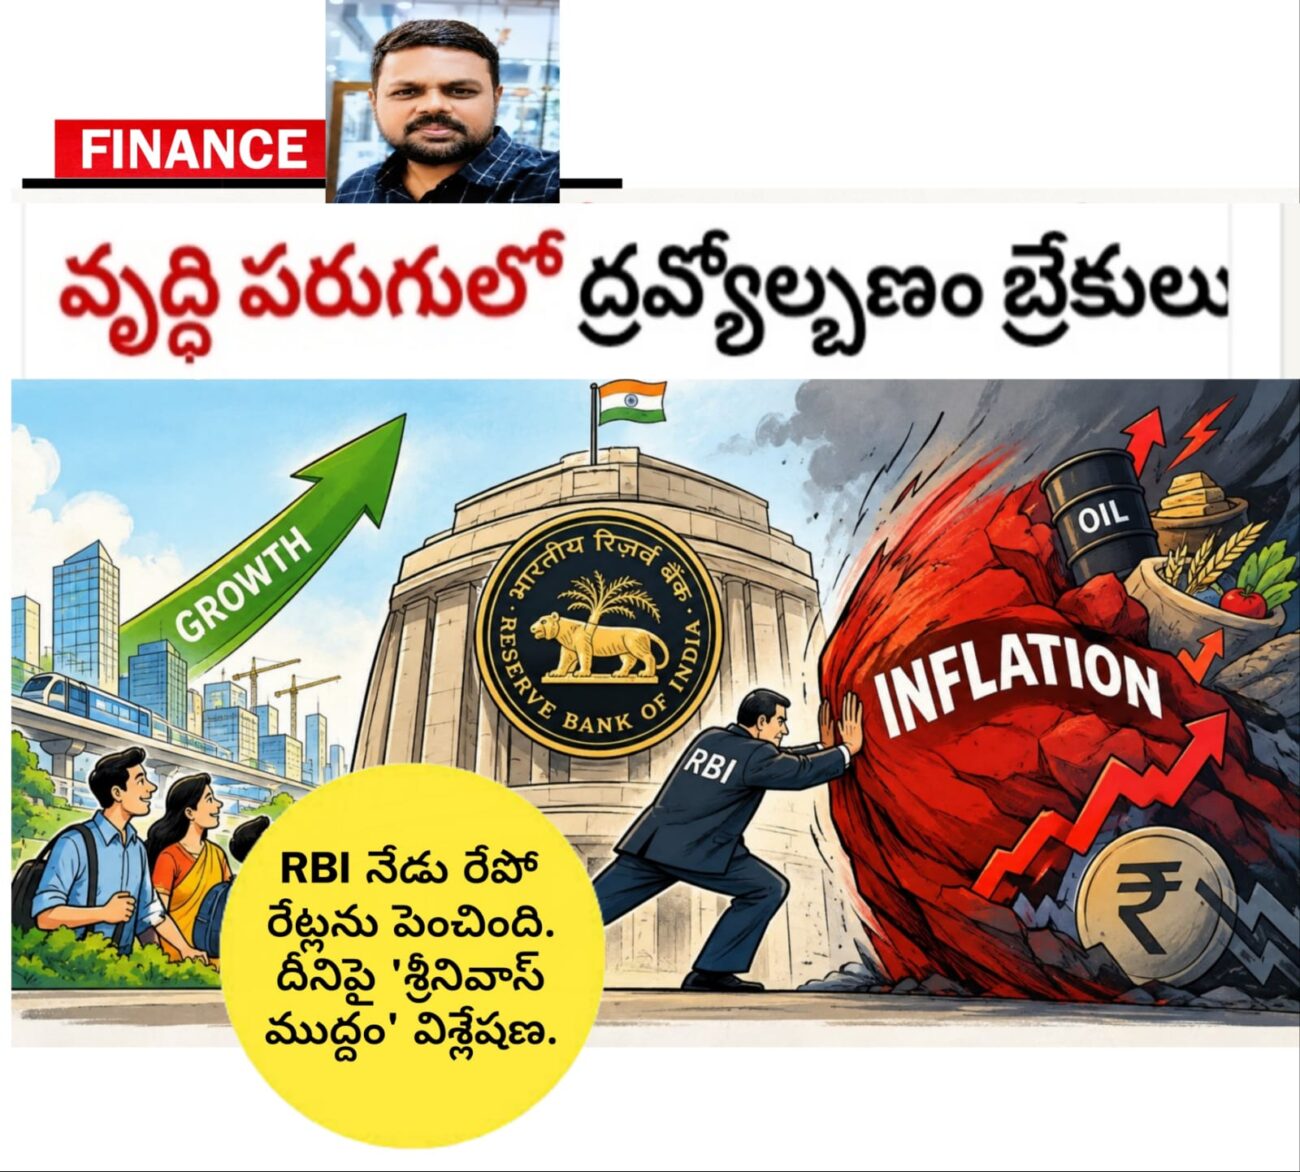
వృద్ధి పరుగులో ద్రవ్యోల్బణం బ్రేకులు
దేశ ఆర్థిక వ్యవస్థ పరుగులు తీస్తున్నా.. ధరల పెరుగుదల ఆ పరుగుకు బ్రేకులు వేస్తున్నదన్న సంకేతాన్ని రిజర్వ్ బ్యాంక్ ఆఫ్ ఇండియా (ఆర్బీఐ) తాజా ద్రవ్య పరపతి విధాన నిర్ణయం స్పష్టం చేసింది. ద్రవ్య పరపతి విధాన కమిటీ (MPC) సమావేశంలో ఆర్బీఐ రెపో రేటును 25 బేసిస్ పాయింట్లు పెంచి 5.25 శాతం నుంచి 5.50 శాతానికి చేర్చింది. దాదాపు నాలుగేళ్ల తర్వాత జరిగిన ఈ తొలి పెంపుతో పాటు, తన విధాన వైఖరిని ‘న్యూట్రల్’ నుంచి ‘క్యాలిబ్రేటెడ్ టైటెనింగ్’కు మార్చడం అత్యంత కీలక పరిణామం.
ఇక్కడ అసలు కథ పావు శాతం వడ్డీ పెంపు మాత్రమే కాదు.. కేంద్ర బ్యాంకు ఇకపై వృద్ధి కంటే ద్రవ్యోల్బణ నియంత్రణకే అత్యధిక ప్రాధాన్యం ఇవ్వబోతోందన్న స్పష్టమైన సంకేతం. వడ్డీ రేట్ల పెంపు ప్రభావం ఇప్పటికిప్పుడు ప్రతి కుటుంబం ఈఎంఐలో నేరుగా కనిపించకపోయినా, రుణ వ్యయం, కార్పొరేట్ పెట్టుబడులు, వినియోగం, రూపాయి విలువపై దీని ప్రభావం విస్తృతంగా ఉండనుంది.
ఆర్బీఐకి ఈ నిర్ణయం తీసుకోవడం అంత సులభమైన విషయం కాదు. ఎందుకంటే ఇదే సమీక్షలో ప్రస్తుత ఆర్థిక సంవత్సర వాస్తవ జీడీపీ వృద్ధి అంచనాను 6.7 శాతం నుంచి 7.1 శాతానికి పెంచింది. తొలి త్రైమాసికంలో 7.8 శాతం వృద్ధి నమోదు కావడం, దేశీయ సేవల రంగం బలంగా ఉండటం కేంద్ర బ్యాంకుకు ఆర్థిక మూలాలపై నమ్మకాన్ని ఇచ్చాయి. అంటే ఆర్థిక వ్యవస్థ మందగిస్తోందన్న ఆందోళనతో ఈ నిర్ణయం తీసుకోలేదు; బలమైన వృద్ధి కొనసాగుతున్న తరుణంలోనే, డిమాండ్ ఒత్తిళ్లు ద్రవ్యోల్బణాన్ని మరింత పెంచకుండా ముందస్తు రక్షణ చర్యగా రేటును పెంచింది.
వృద్ధి అంచనాను పెంచుతూనే, మరోవైపు FY27 ద్రవ్యోల్బణ అంచనాను 5.2 శాతానికి సవరించడం ఆర్బీఐ ముందున్న సంక్లిష్టతను చాటుతోంది. ఆగస్టులో వినియోగదారుల ధరల సూచీ (CPI) 4.82 శాతానికి చేరి, ఆర్బీఐ మధ్యకాలిక లక్ష్యమైన 4 శాతాన్ని వరుసగా మూడో నెల దాటింది. నాలుగో త్రైమాసికానికి ఇది 6 శాతానికి చేరుకోవచ్చన్న ముందస్తు సూచనలు కేంద్ర బ్యాంకును అప్రమత్తం చేశాయి. ముఖ్యంగా ఆహార, ఇంధన ధరలను మినహాయించిన ‘కోర్ ద్రవ్యోల్బణం’ కూడా క్రమంగా పైకి కదులుతుండటం ఆందోళనకరం.
ఈ పరిస్థితికి దేశీయ కారణాల కంటే అంతర్జాతీయ పరిణామాలే ప్రధాన ప్రేరకాలు. పశ్చిమాసియా ఉద్రిక్తతల వల్ల అంతర్జాతీయ బ్రెంట్ ముడి చమురు ధర 100 డాలర్లకు పైగా కొనసాగడం భారత్ వంటి భారీ దిగుమతిదారుకు పెను సవాలు. దీనికితోడు అంతర్జాతీయ మార్కెట్లలో డాలర్ బలపడటంతో, 2026లో రూపాయి విలువ దాదాపు 6.5–7 శాతం మేర క్షీణించింది. చమురు ధరల పెరుగుదల, బలహీనమైన రూపాయి కలిసి దేశీయంగా ‘దిగుమతి చేసుకున్న ద్రవ్యోల్బణాన్ని’ (Imported Inflation) రగిలిస్తున్నాయి. రవాణా వ్యయం పెరిగితే ఎరువులు, రసాయనాలు, ఆహార ఉత్పత్తుల ధరలు వరుసగా పెరిగి విస్తృత ఆర్థిక వ్యవస్థలోకి చొచ్చుకుపోతాయి.
సామాన్యుడి విషయానికి వస్తే, రెపో రేటుతో అనుసంధానమైన ఫ్లోటింగ్ రేట్ గృహ, వాహన రుణాలపై బ్యాంకులు వడ్డీ రేట్లను పెంచే అవకాశం ఉంది. ‘క్యాలిబ్రేటెడ్ టైటెనింగ్’ అంటే ప్రతిసారీ వడ్డీ పెంచుతారని కాదు కానీ, పరిస్థితులు విషమిస్తే మరిన్ని పెంపులకు తలుపులు తెరిచి ఉంచారని అర్థం. కాబట్టి 5.50 శాతాన్ని చివరి పరిమితిగా భావించి రుణగ్రహీతలు రిలాక్స్ కాలేరు. అయితే, పొదుపుదారులకు, ముఖ్యంగా ఫిక్స్డ్ డిపాజిట్లపై ఆధారపడే సీనియర్ సిటిజన్లకు వడ్డీ రేట్ల పెరుగుదల కొంత ఊరటనిస్తుంది.
పరిశ్రమల విషయానికి వస్తే, అధిక వడ్డీ రేట్లు చిన్న, మధ్యతరహా (MSME) రంగాలకు భారంగా మారతాయి. కొత్త యంత్రాల కొనుగోలు, వర్కింగ్ క్యాపిటల్ సమీకరణ వ్యయం పెరిగి ప్రైవేటు మూలధన పెట్టుబడులు (Capex) తాత్కాలికంగా మందగించే ప్రమాదం లేకపోలేదు.
ఇక్కడే విధాన నిర్ణేతలకు అసలు పరీక్ష ఎదురవుతోంది. సరఫరా వైపు నుంచి వచ్చే చమురు సంక్షోభాన్ని, వాతావరణ అసమానతల వల్ల తగ్గే వ్యవసాయ దిగుబడులను కేవలం ఆర్బీఐ వడ్డీ రేట్లతో పూర్తిగా పరిష్కరించలేదు. వడ్డీ పెంపు డిమాండ్ను నియంత్రిస్తుంది తప్ప, అంతర్జాతీయ సరఫరా లోపాలను సరిదిద్దలేదు. ఇక్కడే కేంద్ర ప్రభుత్వ పరపతి చర్యలు కీలకం. ఇంధనంపై ఎక్సైజ్ సుంకాల సర్దుబాటు, ఆహార నిల్వల మార్కెట్ విడుదల వంటి విధానాలతో ప్రభుత్వ ఆర్థిక విధానం (Fiscal Policy), ఆర్బీఐ ద్రవ్య విధానం (Monetary Policy) పరస్పరం చేతులు కలపాలి.
ధరల పెరుగుదల అదుపు తప్పితే వేతన డిమాండ్లు పెరిగి, కంపెనీలు ధరలు మరింత పెంచే ‘ద్రవ్యోల్బణ విషవలయం’ ఏర్పడుతుంది. ఆ ముప్పు రాకముందే ఆర్బీఐ వేసిన ఈ ముందస్తు బ్రేకు అనివార్యం. వృద్ధి రథం వేగాన్ని కాపాడుకుంటూనే, ద్రవ్యోల్బణం, రూపాయి క్షీణత అనే ఇరుకైన మలుపుల్లో ఆర్థిక వ్యవస్థను సురక్షితంగా నడపడమే ప్రస్తుత తక్షణ కర్తవ్యం.
● శ్రీనివాస్ గౌడ్ ముద్దం,౼ఓనర్; ఫిన్ నౌ.